



Performanța generală a pieței: diferențierea prețurilor și contradicțiile structurale coexistă
Piața titanului a arătat un model de diferențiere a „creșterii de înaltă calitate și a scăderii scăzute” săptămâna aceasta.
Materialele de titan de înaltă performanță (cum ar fi plăcile/tijele din aliaj de titan și tuburile de titan de calitate de aviație) sunt susținute de ordine militare și aerospațiale. Prețurile lor au crescut ușor cu 1% până la 2%. În cadrul reconstrucției lanțului de aprovizionare a titanului global de aviație, produsele interne de înaltă calitate au umplut treptat decalajul în Rusia, iar decalajul cererii a depășit 32, 000 tone, promovând prețul în sus.
Produsele civile de nivel scăzut (cum ar fi plăcile obișnuite de titan pure chimice, firele tijei de titan) sunt afectate de scăderea cererii chimice, petroliere și bunuri de consum. Prețurile sunt sub presiune, iar unele întreprinderi reduc presiunea inventarului prin vânzarea la prețuri mici.
0# Sponge Titanium și 1# Citatele de titan pentru burete sunt neschimbate față de săptămâna trecută. Deși prețul lingourilor de materie primă de magneziu fluctuează, achizițiile din aval se bazează în principal pe doar cerere, iar cifra de afaceri a pieței este ușoară. Unele întreprinderi au o presiune mare a inventarului. Întreprinderile de procesare în aval sunt deprimate în intențiile de cumpărare și nu trebuie decât să reînnoiască mărfurile, ceea ce duce la tranzacții ușoare. Cu toate acestea, sub sprijinul costurilor și impactul factorilor de inflație, spațiul suplimentar de reducere a prețurilor va fi limitat. Piața a intrat într -o etapă de impas.
Prețurile lingotei de titan pur (TA1) și a lingourilor de titan TC4 sunt stabile. Prețurile lingourilor de titan sunt susținute de costul buretei de titan, dar diferențierea cererii din aval este evidentă. Ordinele militare și aerospațiale sunt stabile, susținând prețurile lingourilor de titan de ultimă generație; Cererea pieței civile (cum ar fi substanțele chimice și 3C electronice) este slabă, iar întreprinderile mici și mijlocii continuă să vândă la prețuri mici pentru returnarea fondurilor.
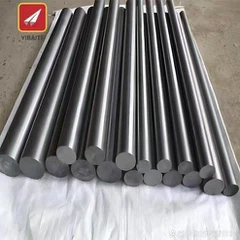
Placă de titan/tijă: Note de înaltă calitate (cum ar fi TC4) datorită creșterii ordinelor militare și a aviației, prețul a crescut ușor cu 1% până la 2%; Cu toate acestea, domeniul civil este supus crizei în domeniile tradiționale ale industriei petroliere și chimice, iar prețul plăcilor și tijelor din seria de titan pudă obișnuită este mai mic decât acesta.
Tub de titan: Cererea a crescut ușor, dar creșterea generală este limitată, astfel încât prețul rămâne slab și stabil; Datorită întârzierii proiectului, achiziționarea de tuburi de titan pentru inginerie marină a fost redusă.
Sârmă de titan: Creșterea cererii câmpului de dispozitive medicale a determinat prețul sârmei de titan de înaltă calitate, dar comenzile din zone tradiționale, cum ar fi materialele de sudare petrochimică au continuat să se micșoreze.
Partea cererii: presiunea dublă a cererii interne slabe și a comerțului exterior blocat
Comenzile în domeniile tradiționale (chimice, puteri și inginerie marină) au scăzut cu 15% până la 20% de la an la an, iar încetinirea investițiilor în proiecte noi a inhibat eliberarea cererii.
Zonele de ultimă generație (militare și aerospațiale) care au tendința de creștere: aeronavele mari interne C919 și noua cerere de luptă de luptă conduc consumul de titan de ultimă generație. Cererea din 2025 este de așteptat să depășească 20, 000 tone.
Statele Unite au impus tarife: Un tarif suplimentar de 10% la materialele de titan importate, are ca rezultat o scădere accentuată a comenzilor de export. Din anul trecut până în acest an, creșterea tarifară a unor produse din titan a ajuns la 40%, marja de profit a produselor de export avantajoase a fost comprimată, iar perspectivele de export au fost slabe.
Actualizarea restricțiilor de export: China a consolidat politica de export a aliajelor de titan strategice cu valoare adăugată ridicată, a restricționat fluxul de materiale de titan de calitate aviație și a strâns în continuare spațiul comercial exterior al întreprinderilor.
Dinamica industriei și modelul de competiție
Principalele întreprinderi din industria titanului beneficiază de comenzi de ultimă generație, iar rata de utilizare a capacității rămâne ridicată. Prețul acțiunii unei întreprinderi de cap de titan a crescut cu 3,68% în această săptămână, a trecut prin linia de jumătate de an și a reflectat încrederea pieței în pista militară.
Concentrația industriei continuă să crească, CR5 (raport de concentrare) a reprezentat 57%. Barierele tehnice promovează concurența pentru a se înclina spre capacitatea de calitate și de cercetare și dezvoltare.
Datorită conflictului din Rusia-Ukraina, lanțul global de aprovizionare cu titan de aviație a accelerat restructurarea. Întreprinderile chineze au profitat de ocazie pentru a extinde cota de piață internațională, pentru a umple decalajul de aprovizionare în Europa și Statele Unite.
Supracapacitatea din titan de burete din amonte a dus la creșterea concurenței, la producția suprapusă pe scară largă, iar marja de profit brută a întreprinderilor a fost din nou comprimată.
Perspective viitoare ale pieței și sugestii de strategie
Titan de înaltă calitate: DRCu cererea militară și de aviație, prețul a crescut constant.
Produse civile de la nivel scăzut: Presiunea de inventar combinată cu cererea internă slabă, prețurile pot continua starea slabă.
Actualizarea tehnologiei: Concentrați-vă pe câmpuri de ultimă generație, cum ar fi aerospațial și titan pentru nave și creșterea valorii adăugate a produselor pentru a rupe restricțiile la export.
Diversificarea pieței: Explorați piețele „Belt and Road” și a Asiei de Sud -Est pentru a evita riscul de tarife în Europa și Statele Unite.
Gestionarea stocurilor: Controlați ritmul eliberării capacității de producție și evitați dumpingul cu prețuri mici pentru a exacerba concurența vicioasă în industrie.
Din:钛之家